
PayPay銀行
PayPay銀行 · ファイナンス
- 評価
- 4.3
- ダウンロード
- 1.00M
- コンテンツレーティング
- 3 歳以上
PayPay銀行 - 説明
- アプリ名
- PayPay銀行
- パッケージ名
- jp.co.japannetbank.smtapp.balance
- デベロッパー
- PayPay銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2015/01/05
- バージョン
- 8.14.0
PayPay銀行 - スクリーンショット
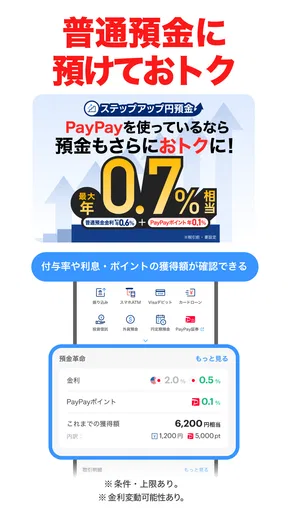
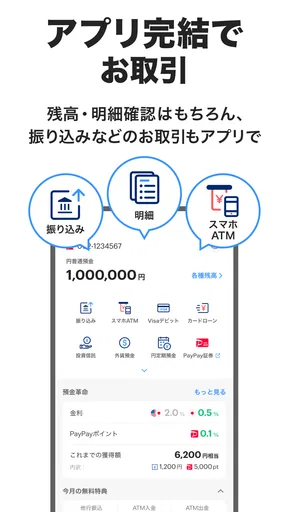
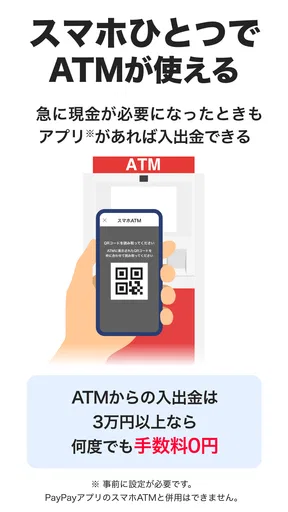
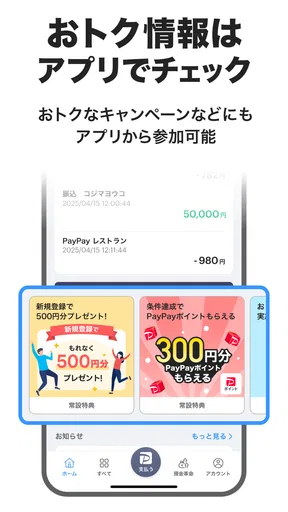
分析者 TrendiApps
銀行アプリは、最初に試すときよりも、数週間後にまだ開くかどうかで価値が決まると私は思っています。PayPay銀行の公式アプリは、口座残高の確認や振り込み、カードを使わずにATMを利用する場面を、スマートフォン中心にまとめた金融アプリです。実際に触ってみると、派手な機能で毎日使わせるというより、必要なときの手続きを短くする方向に作られている印象でした。
開発元はPayPay銀行で、金融カテゴリーのアプリとして無料で利用できます。アプリストアでは平均4.3の評価があり、評価数は約5万4千件、レビュー数は約3,300件です。インストール数も100万以上に達しているため、個人の口座管理にスマートフォンを使いたい人には、かなり現実的な候補だと感じます。
ただし、銀行口座を持っているだけで自動的に便利になるアプリではありません。PayPay銀行を普段の入出金先として使う人ほど良さが出やすく、別の銀行を生活の中心にしている人には、アプリを増やす手間のほうが気になる可能性があります。ここでは、最初の一週間の使いやすさだけでなく、月ごとの利用、管理の負担、飽きやすい部分まで含めて、長く残す価値があるかを見ていきます。
最初の一週間で感じる便利さ
使い始めの便利さは、残高確認や振り込みが手元で済むことにありますが、私はそれ以上に、必要な場面で迷わず使える状態を整える価値を感じます。ここでは、短い操作を毎日の習慣に押しつけず、どんな場面で役立つかを見ていきます。
口座の状態をすぐ確認できる安心感
最初に便利だと感じやすいのは、残高を確認するためにブラウザを開いてログイン画面を探す必要がないことです。家賃やカード利用額の引き落とし前、給料が入ったか確認したい朝、オンラインで買い物をした直後など、残高を知りたい場面は意外に多くあります。アプリを開く動作が習慣になると、確認のための心理的な重さがかなり減ります。
私は、残高確認を単なる数字のチェックではなく、次の支払いを判断するための入口として使うのが合っていると思いました。たとえば、週末に大きな買い物をする前に口座の状態を見て、引き落とし予定を頭の中で整理する、といった使い方です。家計簿アプリのように支出全体を自動分析するものとは役割が違いますが、銀行口座そのものを確認する用途では迷いにくい設計です。
振り込みを外出先で済ませたい人に向く
振り込みは、パソコンを開いて操作するものという感覚が残っている人も多いかもしれません。PayPay銀行のアプリなら、スマートフォンから手続きを進められるため、請求への対応や家族への送金を後回しにしにくくなります。外出先で急に振り込みが必要になったとき、銀行の窓口やパソコンを探さずに済む点は、最初の週から実感しやすい利点です。
おすすめの記事






ただ、金融アプリでは便利さと慎重さを同時に求められます。送金先、金額、名義などを急いで入力するとミスにつながるため、片手間で操作するより、通知を切り替えられる落ち着いた場所で確認するほうが安全です。アプリが速いからといって、確認まで省いてよいわけではありません。この「操作は短く、確認は丁寧に」という使い分けが重要です。
カードレスATMは現金が必要な日の保険になる
カードを持ち歩いていない日に現金が必要になると、銀行アプリの価値が急に高まります。カードレスATMに対応しているPayPay銀行のアプリは、財布の中身を軽くしたい人や、カードを忘れたときの備えを求める人にとって便利です。普段から現金をほとんど使わなくても、現金しか受け付けない場面は残っているので、いざというときの逃げ道として覚えておくと役立ちます。
私なら、カードレスATMを毎日の主機能というより、緊急時のバックアップとして位置づけます。スマートフォンの電池切れや通信状態、ATM側の対応状況など、現金を必ず取り出せると決めつけないほうがよいからです。外出前に残量を確認し、必要ならカードや別の支払い手段も用意しておく。このひと手間を惜しまない人ほど、カードレス機能を安心して使えます。
初期設定で急がないほうがよい理由
銀行アプリを入れた直後は、早く残高を見たくなります。しかし、ログイン方法や端末の認証設定は、あとで困らないよう自分が覚えられる形に整えておくべきです。スマートフォンを買い替えたときや、認証をやり直す必要が生じたとき、普段使っていない情報を思い出せないと手続きが止まります。
私は、初日に振り込みまで試すより、まず残高確認、次に利用明細の見方、最後に送金画面の確認という順番をすすめます。実際のお金を動かさずに画面の流れを理解しておけば、急な支払いでも焦りにくくなります。特に家族と共有する端末では、誰が操作するのか、通知をどこに出すのかも先に決めておくと、後々の混乱を減らせます。
月ごとに残る価値と、使い方のコツ
長期利用では、開く回数よりも自分の確認手順を定められるかが大切です。私は給料日や支払日前に見る内容を絞り、通知や明細を生活に合わせて扱う工夫を考えます。続いて、便利さを保ちながら管理の負担を増やさないコツを取り上げます。
給料日と支払日前の二回確認が習慣にしやすい
このアプリを長く使うなら、何度も開くことを目標にするより、必要なタイミングを固定するほうが現実的です。私なら、給料が入った時期と、主要な引き落としの前に確認する習慣を作ります。毎日残高を見ても家計が改善するとは限りませんが、支払いが集中する時期に確認すれば、残高不足や資金移動の見落としを防ぎやすくなります。
ここで大切なのは、残高だけで判断しないことです。表示されている金額が多くても、近いうちに引き落とされる予定があれば自由に使えるお金とは限りません。アプリを開いたら、残高を見る、最近の入出金を確認する、次の支払いを思い出す、という三段階で見ると、単なる数字の閲覧から実用的な資金管理に変わります。
明細確認は家計簿アプリの代わりになるか
PayPay銀行のアプリは、銀行口座の動きを確認するための道具としては便利ですが、複数の銀行、現金、電子マネー、クレジットカードを一つの家計簿にまとめたい人には、専用の家計管理アプリのほうが向いています。こちらで見えるのは、基本的にPayPay銀行の口座を中心としたお金の流れです。
一方で、家計簿を細かく分類するのが続かない人には、銀行アプリの明細を定期的に見るだけでも意味があります。毎月の固定費、身に覚えのない支出、予定していた入金の反映などを確認するきっかけになるからです。私は、細かな費目管理を無理に行うより、月に一度は明細をさかのぼって、普段と違う動きがないかを見る使い方が続きやすいと感じます。
振り込みを定型作業にするとミスを減らせる
毎月同じ相手へ振り込む人は、操作の速さだけでなく、確認の型を作ることが重要です。まず相手先を選び、次に金額を入力し、最後に名義や内容を確認する。この順番を毎回変えないだけでも、急いでいるときの見落としを減らせます。振り込み先を登録できるかどうかなど、具体的な設定は自分の画面で確認しながら、使える範囲で整理するとよいでしょう。
特に、家賃や仕送りのように金額が大きい支払いでは、通知を見ながら入力しないことをすすめます。メッセージアプリと銀行画面を行き来すると、コピーする数字を間違えることがあります。請求内容を紙や別画面で確認してからアプリを操作するほうが、数秒の短縮より安心です。これはアプリの弱点というより、スマートフォン送金全般にある注意点です。
カードレスATMを使う前に決めておきたいこと
カードレスATMを使う人は、利用前に「どの端末で、どの認証を使い、どのタイミングで現金を受け取るか」を自分の中で整理しておくと、現場で迷いません。ATMの前でアプリの操作を探し始めると、後ろに人が並んだときに焦ります。自宅で一度画面の流れを確認しておくのが、意外に大きなコツです。
また、スマートフォンを他人に貸している場合や、画面ロックを簡単な状態にしている場合は、カードレス機能の便利さより端末管理のほうが先です。銀行アプリは財布と同じように扱うべきなので、端末の紛失時にどうするかも考えておく必要があります。便利な機能を使うほど、スマートフォン自体の管理が重要になります。
普段の銀行との違いを考える
従来型の銀行アプリと比べると、PayPay銀行のアプリは、スマートフォンだけで残高確認や振り込みを完結させたい人にわかりやすい選択肢です。窓口で相談しながら進めたい人や、紙の通帳を中心に管理したい人には、店舗を持つ銀行のほうが安心できる場面もあります。
一方、複数の銀行を使い分けている人は、口座ごとにアプリを入れると確認先が増えます。その場合は、メイン口座を一つに寄せるか、家計管理アプリで全体をまとめるほうが見通しはよくなります。PayPay銀行を日常決済やオンライン取引の中心にするなら専用アプリの価値が出ますが、口座をほとんど動かさないなら、必要なときだけウェブで確認する方法でも足りるかもしれません。
維持の手間と、使い続けるうえでの疲れ
金融アプリを維持する負担は、画面の操作だけでなく、端末や認証の管理にもあります。私は使う頻度が低い人ほど、必要な日に慌てない準備と、通知を見続けられる量に整えることが重要だと考えます。ここから、利用を続けるうえで起こりやすい疲れや不便を整理します。
アプリを入れたままにするだけでは管理にならない
金融アプリは、インストールした時点で安心できるものではありません。スマートフォンの機種変更、端末の紛失、認証方法の変更などが起きたとき、ログインできる状態を保てるようにしておく必要があります。普段ほとんど開かない人ほど、いざ必要になったときに認証情報でつまずきやすいので、定期的にログイン状態や確認方法を思い出しておくと安心です。
現在のバージョンは8.11.1で、対応する最低OSは9です。古い端末を長く使っている人は、インストール前に自分の端末環境を確認しておくべきです。アプリが更新されることで、より新しい環境を求められる場合もあるため、金融用途では、対応状況を後回しにしないほうがよいでしょう。
通知は便利だが、増やしすぎると見なくなる
入出金や手続きに関する通知は、口座の変化を知るうえで役立ちます。しかし、通知が多すぎると、重要な情報まで流し見してしまいます。私は、普段よく使う口座なら通知を確認する習慣を作り、利用頻度が低い口座なら必要な通知だけに絞るのがよいと思います。
通知を切るかどうかは、便利さだけでなく安全確認とのバランスで決めるべきです。身に覚えのない動きに気づくには通知が役立つ一方、ロック画面に内容を表示すると、周囲の人に見られる可能性があります。スマートフォンを仕事中や家族の前で使う人は、表示内容を自分の生活に合わせて調整すると、安心とプライバシーを両立しやすくなります。
疲れやすいのは、操作よりも確認の繰り返し
このアプリで長期的に負担になりやすいのは、画面操作そのものより、ログインや認証、入力内容の確認を毎回求められる感覚です。金融サービスなので安全確認が必要なのは当然ですが、少額の確認だけをしたいときまで手順が重く感じる人はいるでしょう。安全性と手軽さのどちらを優先するかで、印象は変わります。
私は、残高確認だけの日と、振り込みをする日で気持ちを切り替えるようにしています。軽い確認に時間をかけすぎない一方、送金時は面倒でも画面を最後まで読む。この区別をつけると、毎回すべてを同じ緊張感で操作せずに済みます。アプリを使い続けるには、機能を増やすより、自分の中で手順を定型化することが効果的です。
向いていない人が無理に乗り換える必要はない
店舗で相談したい人、通帳を見ながら家計を管理したい人、スマートフォンの認証操作に強い不安がある人には、このアプリを主な銀行窓口にする必要はありません。家族の資金を対面で相談しながら動かしたい場合や、複雑な金融商品について説明を受けたい場合も、アプリだけで完結させるより別の相談手段が合います。
また、PayPay銀行を一度しか使わない予定の人や、別の銀行アプリで残高と振り込みを十分管理できている人は、アプリを追加するメリットが限られます。無料であることは導入の障壁を下げますが、スマートフォンの画面、通知、認証情報を管理する負担がゼロになるわけではありません。使う口座が増えるほど、管理のルールも必要になります。
長く残す価値があるか
長く残すかどうかは、機能の多さではなく、口座を実際に使う頻度と自分に合う操作環境で決まります。私は、読みやすさや操作のしやすさに不安がある人も含め、どんな利用者に向き、どんな場合は別の手段がよいかを最後に判断します。
一週間の新鮮さより、毎月の小さな短縮が本体
PayPay銀行の公式アプリは、初日に驚くようなエンターテインメント性を持つものではありません。価値は、残高確認、振り込み、カードレスATMという、銀行を使うたびに発生する作業をスマートフォンへ寄せられることにあります。最初の便利さが落ち着いたあとも、給料日、支払日前、現金が必要な日という生活の場面で自然に役立つなら、アプリを残す理由は十分あります。
特に、PayPay銀行をメイン口座として使い、外出先から残高を確認したい人、振り込みを窓口やパソコンに頼りたくない人、カードを持ち歩かない日にも現金への道を残したい人には相性がよいです。アプリを開く目的がはっきりしているため、無理に毎日使わなくても、必要なときに価値を感じられます。
私ならこう使い分ける
私なら、このアプリを「銀行口座の操作用」として使い、支出の分類や複数口座の比較は別の方法に任せます。毎月の支払い前に残高と明細を確認し、振り込みは落ち着いて入力し、カードレスATMは緊急時の選択肢として覚えておく。この三つに役割を絞ると、余計な機能を探し回らずに済みます。
反対に、口座をまとめて家計全体を見たい人や、対面での説明を重視する人には、PayPay銀行のアプリだけでは物足りないでしょう。その場合は、別の銀行サービスや家計管理手段を組み合わせたほうが、長期的な満足度は高くなります。便利そうだからという理由だけで入れるのではなく、自分がPayPay銀行をどれくらい動かすかを基準に選ぶべきです。
最終的な判断
無料で使える金融アプリとして、PayPay銀行の公式アプリは、日常の銀行操作を短くしたい人にしっかり応えてくれます。対象年齢は3歳以上と案内されており、幅広い利用者が検討しやすい一方、実際には口座の管理と認証を自分で責任を持って行える人向けです。評価が4.3で、100万以上のインストールがあることも、継続利用を考える際の安心材料にはなりますが、数字だけで自分との相性が決まるわけではありません。
私の結論は、PayPay銀行を普段使いするなら、長く残す価値がある実用アプリです。残高確認と振り込みをたまに行うだけでも役立ち、カードレスATMは困った日の備えになります。ただし、通知や認証を自分に合う形へ整え、送金時の確認を省かないことが前提です。銀行アプリに求めるものが「口座を安全に、必要なときに動かすこと」なら、PayPay銀行のアプリは堅実な選択だと私は感じました。
PayPay銀行に関するよくある質問
PayPay銀行とはどのようなサービスですか?
PayPay銀行は、スマートフォンやパソコンから口座管理、振込、残高確認、入出金明細の確認などを行えるオンライン銀行です。PayPayアプリや関連サービスとの連携を意識した設計になっており、店舗へ行かずに手続きを進めやすい点が特徴です。ただし、利用できる機能や手数料、本人確認の条件は手続き内容によって異なるため、登録前に公式情報を確認することをおすすめします。
PayPay銀行の口座開設に必要なものは何ですか?
口座開設には、本人確認書類やスマートフォンなどが必要になる場合があります。申込方法によって利用できる書類、顔写真の撮影、本人情報の入力、暗証番号の設定などの手順が変わることがあります。審査や確認に時間がかかるケースもあるため、運転免許証やマイナンバーカードなど、公式サイトで案内されている有効な書類を事前に準備しておくとスムーズです。
PayPay銀行アプリで何ができますか?
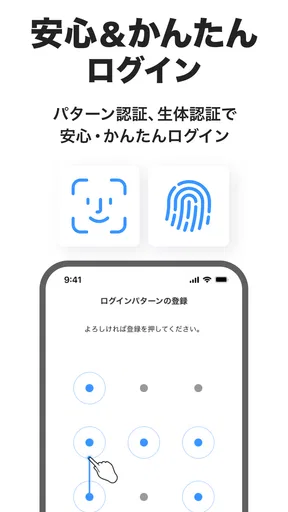
アプリでは、普通預金口座の残高や入出金明細の確認、振込操作、各種設定の管理などをスマートフォンから行えます。ログイン時の認証機能を利用できるため、外出先でも銀行取引を確認しやすいのが便利な点です。一方で、端末の紛失や不正利用を防ぐため、画面ロックや生体認証を設定し、アプリは必ず公式ストアからインストールしてください。
PayPay銀行のATM利用や振込には手数料がかかりますか?
ATMの入出金や他行宛て振込には、利用するATM、金額、回数、口座の条件などによって手数料が発生する場合があります。無料回数や優遇条件が設定されていることもありますが、内容は変更される可能性があります。実際に操作する前に、公式アプリや手数料一覧で最新の料金と無料条件を確認しておくと、思わぬ費用を避けられます。
PayPay銀行を安全に利用するための注意点はありますか?
安全に利用するには、ログイン情報や暗証番号を他人に教えず、推測されにくいパスワードを設定することが重要です。不審なメールやSMSのリンクからログインせず、公式アプリや公式サイトを直接開いて確認してください。スマートフォンを買い替えたり紛失したりした場合は、速やかに利用停止や登録情報の変更を行い、身に覚えのない取引があればすぐに銀行へ連絡しましょう。
PayPay銀行 メリットとデメリット
メリット
- PayPay残高へのチャージや出金をアプリで手軽に管理できる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 入出金明細や残高をリアルタイムで確認しやすい
- Visaデビット機能と連携して日常の支払いに使える
- PayPay関連サービスとの資金移動がスムーズに行える
デメリット
- 一部の便利な機能は本人確認や各種設定が必要になる
- 通信環境が悪い場所では残高確認や操作に時間がかかる
- 他行宛振込などで手数料が発生する場合がある
- スマートフォンの紛失時には利用停止などの対応が必要
- PayPayを使わない人には連携機能のメリットが限られる
実際のユーザーによる評価
4.3
56.28K件の評価
- 560%
- 420%
- 313%
- 22%
- 15%


